 Ir al contenido
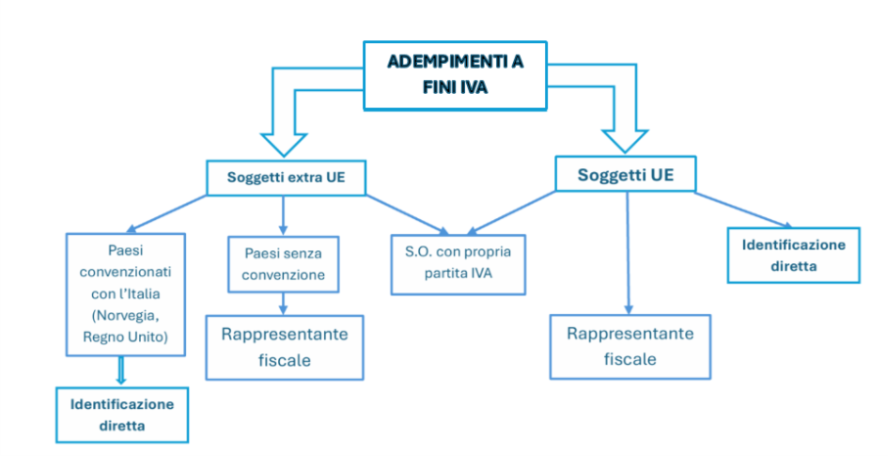
La identificación directa constituye, junto con el nombramiento de un representante fiscal, una de las dos modalidades alternativas mediante las cuales un sujeto no residente cumple sus obligaciones en materia de IVA en Italia. Este procedimiento está reservado a los sujetos residentes en Estados de la UE que se identifican directamente en Italia, así como a los sujetos residentes en Estados no pertenecientes a la UE con los que existan instrumentos jurídicos que regulen la asistencia mutua en materia de imposición indirecta (cfr. Risoluzione n.º 220/2003).
A día de hoy, solo el Reino Unido y Noruega están vinculados con Italia por acuerdos de reciprocidad en materia de representación a efectos del IVA. Esto permite a los sujetos residentes en dichos Estados identificarse directamente en Italia, al igual que los sujetos residentes en Estados de la UE. En el caso del Reino Unido, esta situación se mantiene sin solución de continuidad respecto al período anterior al Brexit.
Para profundizar en la identificación directa a efectos del IVA de los sujetos de la UE, remitimos a nuestro artículo dedicado.
Protocolo UE-Reino Unido
El artículo 120 del Protocolo sobre la cooperación administrativa y la asistencia mutua en materia de IVA – anexo al Acuerdo de Comercio y Cooperación entre la UE y el Reino Unido de 24 de diciembre de 2020 – establece que «las autoridades competentes de las partes cooperarán para garantizar el cumplimiento de la legislación en materia de IVA y para el cobro de los créditos derivados de derechos e impuestos».
El alcance del acuerdo y las implicaciones prácticas de esta disposición fueron aclarados por la Agencia Tributaria italiana (Agenzia delle Entrate) en la Risoluzione n.º 7/E de 1 de febrero de 2021, que estableció que «el Protocolo puede considerarse sustancialmente análogo a los instrumentos de cooperación administrativa vigentes en la UE. Esta circunstancia permite seguir aplicando a los sujetos pasivos del Reino Unido las disposiciones contenidas en el artículo 35-ter, apartado 5, del decreto del IVA (cfr. Resoluciones de 5 de diciembre de 2003, n.º 220/E y de 28 de julio de 2020, n.º 44/E).
En conclusión, los sujetos pasivos establecidos en el Reino Unido pueden acogerse a la identificación directa para cumplir las obligaciones y ejercer los derechos en materia de IVA en Italia, como alternativa al nombramiento de un representante fiscal con arreglo al artículo 17, apartado 3, del Decreto del Presidente de la República n.º 633/1972 (DPR 633/1972).
No obstante, se mantiene la posibilidad de que los operadores del Reino Unido que ya dispongan en Italia de un representante fiscal del IVA o de un número de identificación a efectos del IVA, nombrado o expedido antes del 1 de enero de 2021, sigan utilizándolos para las operaciones realizadas en Italia.
Acuerdo UE-Noruega
Como recordó la Agencia Tributaria italiana (Agenzia delle Entrate) en la Risoluzione n.º 44/E/2020, en 2018 se concluyó el acuerdo entre la Unión Europea y el Reino de Noruega destinado a reforzar la cooperación administrativa, la lucha contra el fraude y el cobro de créditos en materia de impuesto sobre el valor añadido.
El acuerdo establece un marco de colaboración entre las autoridades fiscales de los Estados miembros y Noruega, con el objetivo de garantizar el correcto cumplimiento de la normativa del IVA, prestarse asistencia mutua y proteger la recaudación del IVA.
La Agencia Tributaria italiana (Agenzia delle Entrate) ha aclarado que este acuerdo contiene disposiciones sustancialmente análogas a las previstas en materia de asistencia entre las autoridades fiscales de la Unión Europea en materia de IVA y que, por tanto, cumple los requisitos establecidos en el artículo 35-ter, apartado 5, del decreto del IVA.
Según el apartado 5 del art. 35-ter del DPR 633/1972: «Podrán acogerse a la identificación directa prevista en el presente artículo los sujetos no residentes que ejerzan una actividad empresarial, artística o profesional en otro Estado miembro de la Comunidad Europea o en un país tercero con el que existan instrumentos jurídicos que regulen la asistencia mutua en materia de imposición indirecta.»
Por tanto, el acuerdo permite a los sujetos establecidos en Noruega solicitar directamente la atribución del número de IVA italiano, para cumplir las obligaciones y ejercer los derechos en materia de IVA, como alternativa al nombramiento de un representante fiscal.
Además, ambos acuerdos han intervenido en materia de devolución del IVA, introduciendo importantes novedades respecto al procedimiento ordinario previsto para los sujetos residentes en Estados no pertenecientes a la UE.