 Zum Inhalt springen
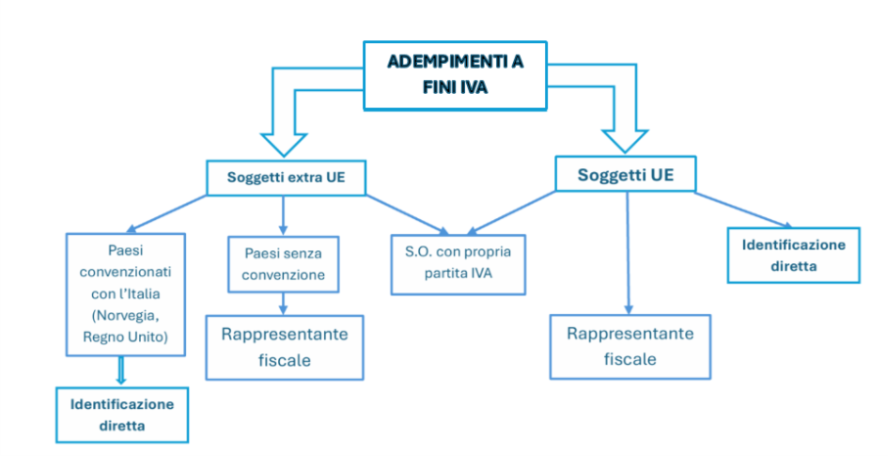
Die direkte Identifikation ist neben der Bestellung eines Fiskalvertreters eine der beiden alternativen Möglichkeiten, mit denen ein nicht ansässiger Steuerpflichtiger seinen Mehrwertsteuerpflichten in Italien nachkommen kann. Dieses Verfahren steht Steuerpflichtigen mit Sitz in EU-Mitgliedstaaten, die in Italien direkt identifiziert sind, sowie Steuerpflichtigen mit Sitz in Drittstaaten offen, mit denen Rechtsinstrumente zur gegenseitigen Unterstützung im Bereich der indirekten Besteuerung bestehen (vgl. Risoluzione Nr. 220/2003).
Derzeit sind nur das Vereinigte Königreich und Norwegen durch Gegenseitigkeitsabkommen im Bereich der Vertretung für Mehrwertsteuerzwecke mit Italien verbunden. Dies ermöglicht es den in diesen Staaten ansässigen Steuerpflichtigen, sich in Italien direkt identifizieren zu lassen, genau wie in EU-Mitgliedstaaten ansässige Steuerpflichtige. Im Fall des Vereinigten Königreichs gilt diese Regelung ohne Unterbrechung seit der Zeit vor dem Brexit.
Weitere Informationen zur direkten Mehrwertsteuer-Identifikation von EU-Steuerpflichtigen finden Sie in unserem Fachbeitrag zum Thema.
EU-UK-Protokoll
Art. 120 des Protokolls über die Zusammenarbeit der Verwaltungsbehörden und die Betrugsbekämpfung im Bereich der Mehrwertsteuer sowie über die gegenseitige Amtshilfe bei der Beitreibung von Steuer- und Zollforderungen – im Anhang zum Handels- und Kooperationsabkommen zwischen der EU und dem Vereinigten Königreich vom 24. Dezember 2020 – sieht vor, dass „die zuständigen Behörden der Vertragsparteien zusammenarbeiten, um die Einhaltung der Mehrwertsteuervorschriften sicherzustellen und die aus Zöllen und Steuern resultierenden Forderungen beizutreiben“.
Die Tragweite des Abkommens und die praktischen Auswirkungen dieser Bestimmung wurden von der italienischen Steuerbehörde (Agenzia delle Entrate) mit der Risoluzione Nr. 7/E vom 1. Februar 2021 geklärt, die festgestellt hat: „Das Protokoll kann als im Wesentlichen den in der EU geltenden Instrumenten der Verwaltungszusammenarbeit gleichwertig angesehen werden. Dieser Umstand erlaubt es, auf die Steuerpflichtigen des Vereinigten Königreichs weiterhin die Bestimmungen des Artikels 35-ter Absatz 5 des italienischen Mehrwertsteuerdekrets anzuwenden (vgl. Risoluzioni vom 5. Dezember 2003, Nr. 220/E und vom 28. Juli 2020, Nr. 44/E).
Im Ergebnis können im Vereinigten Königreich ansässige Steuerpflichtige das Verfahren der direkten Identifikation in Anspruch nehmen, um ihre Mehrwertsteuerpflichten in Italien zu erfüllen und die damit verbundenen Rechte auszuüben, und zwar alternativ zur Bestellung eines Fiskalvertreters gemäß Art. 17 Abs. 3 des Dekrets des Präsidenten der Republik Nr. 633/1972 (DPR 633/1972).
Unberührt bleibt jedoch die Möglichkeit für britische Unternehmer, die in Italien bereits über einen Mehrwertsteuer-Fiskalvertreter oder eine Mehrwertsteuer-Identifikationsnummer verfügen, die vor dem 1. Januar 2021 bestellt bzw. erteilt wurde, diese auch weiterhin für die in Italien getätigten Umsätze zu nutzen.
EU-Norwegen-Abkommen
Wie die italienische Steuerbehörde (Agenzia delle Entrate) in der Risoluzione Nr. 44/E/2020 in Erinnerung gerufen hat, wurde im Jahr 2018 das Abkommen zwischen der Europäischen Union und dem Königreich Norwegen geschlossen, das die Zusammenarbeit der Verwaltungsbehörden, die Betrugsbekämpfung und die Beitreibung von Forderungen im Bereich der Mehrwertsteuer stärken soll.
Die Vereinbarung schafft einen Rahmen für die Zusammenarbeit zwischen den Steuerbehörden der Mitgliedstaaten und Norwegen mit dem Ziel, die ordnungsgemäße Einhaltung der Mehrwertsteuervorschriften sicherzustellen, sich gegenseitig Amtshilfe zu leisten und das Mehrwertsteueraufkommen zu schützen.
Die italienische Steuerbehörde (Agenzia delle Entrate) hat klargestellt, dass dieses Abkommen Bestimmungen enthält, die den Regelungen zur Amtshilfe zwischen den Steuerbehörden der Europäischen Union im Bereich der Mehrwertsteuer im Wesentlichen gleichwertig sind, und somit die Voraussetzungen des Artikels 35-ter Absatz 5 des italienischen Mehrwertsteuerdekrets erfüllt.
Nach Absatz 5 des Art. 35-ter DPR 633/1972 gilt: „Das in diesem Artikel vorgesehene Verfahren der direkten Identifikation können nicht ansässige Steuerpflichtige in Anspruch nehmen, die in einem anderen Mitgliedstaat der Europäischen Gemeinschaft oder in einem Drittland, mit dem Rechtsinstrumente über die gegenseitige Unterstützung im Bereich der indirekten Besteuerung bestehen, eine unternehmerische, künstlerische oder freiberufliche Tätigkeit ausüben.“
Das Abkommen ermöglicht es daher in Norwegen ansässigen Steuerpflichtigen, unmittelbar die Zuteilung einer italienischen Umsatzsteuer-Identifikationsnummer zu beantragen, um ihre Mehrwertsteuerpflichten in Italien zu erfüllen und die damit verbundenen Rechte auszuüben – alternativ zur Bestellung eines Fiskalvertreters.
Beide Abkommen haben zudem wesentliche Neuerungen im Bereich der Mehrwertsteuererstattung eingeführt, die vom ordentlichen Verfahren für in Drittstaaten ansässige Steuerpflichtige abweichen.