 Aller au contenu
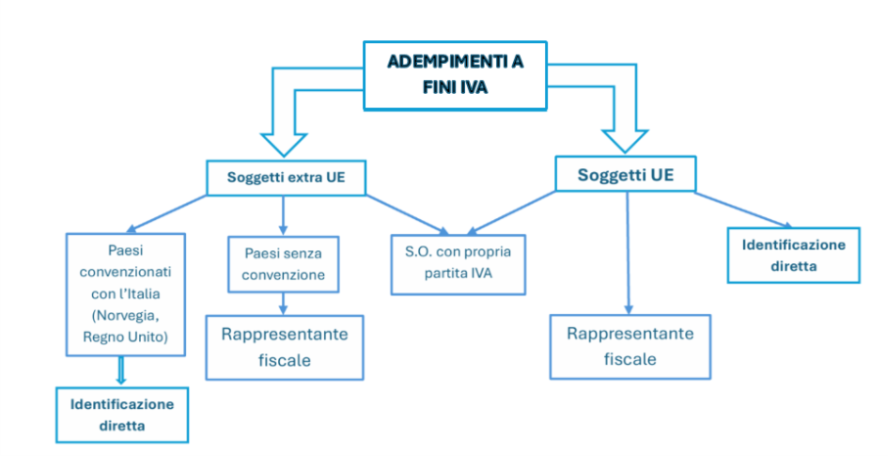
L’identification directe constitue, avec la désignation d’un représentant fiscal, l’une des deux modalités alternatives par lesquelles un assujetti non résident s’acquitte de ses obligations en matière de TVA en Italie. Cette procédure est réservée aux assujettis établis dans des États membres de l’UE qui sont identifiés directement en Italie, ainsi qu’aux assujettis établis dans des États tiers avec lesquels il existe des instruments juridiques régissant l’assistance mutuelle en matière de fiscalité indirecte (cf. Risoluzione n° 220/2003).
À ce jour, seuls le Royaume-Uni et la Norvège sont liés à l’Italie par des accords de réciprocité en matière de représentation à des fins de TVA. Cela permet aux assujettis établis dans ces États d’être identifiés directement en Italie, au même titre que les assujettis établis dans des États membres de l’UE. Dans le cas du Royaume-Uni, ce régime s’applique sans solution de continuité par rapport à la période antérieure au Brexit.
Pour un approfondissement sur l’identification directe à la TVA des assujettis de l’UE, nous vous renvoyons à notre article dédié.
Protocole UE-Royaume-Uni
L’article 120 du Protocole sur la coopération administrative et l’assistance mutuelle en matière de TVA – annexé à l’accord de commerce et de coopération entre l’UE et le Royaume-Uni du 24 décembre 2020 – prévoit que « les autorités compétentes des parties coopèrent afin de garantir le respect de la législation en matière de TVA et le recouvrement des créances résultant de droits et de taxes ».
La portée de l’accord et les implications pratiques de cette disposition ont été précisées par l’administration fiscale italienne (Agenzia delle Entrate) dans la Risoluzione n° 7/E du 1er février 2021, selon laquelle « le Protocole peut être considéré comme substantiellement équivalent aux instruments de coopération administrative en vigueur dans l’UE. Cette circonstance permet de continuer à appliquer aux assujettis du Royaume-Uni les dispositions de l’article 35-ter, alinéa 5, du décret TVA (cf. Risoluzioni du 5 décembre 2003, n° 220/E et du 28 juillet 2020, n° 44/E).
En conclusion, les assujettis établis au Royaume-Uni peuvent recourir à l’identification directe afin de s’acquitter de leurs obligations et d’exercer leurs droits en matière de TVA en Italie, en alternative à la désignation d’un représentant fiscal conformément à l’article 17, alinéa 3, du décret du Président de la République n° 633/1972 (DPR 633/1972).
Demeure toutefois la possibilité, pour les opérateurs britanniques qui disposent déjà en Italie d’un représentant fiscal TVA ou d’un numéro d’identification TVA, désigné ou attribué avant le 1er janvier 2021, de continuer à y recourir pour les opérations effectuées en Italie.
Accord UE-Norvège
Comme le rappelle l’administration fiscale italienne (Agenzia delle Entrate) dans la Risoluzione n° 44/E/2020, a été conclu en 2018 l’accord entre l’Union européenne et le Royaume de Norvège visant à renforcer la coopération administrative, la lutte contre la fraude et le recouvrement des créances en matière de taxe sur la valeur ajoutée.
Cet accord définit un cadre de collaboration entre les autorités fiscales des États membres et la Norvège, dans le but de garantir le respect de la législation en matière de TVA, de s’accorder une assistance mutuelle et de protéger les recettes de TVA.
L’administration fiscale italienne (Agenzia delle Entrate) a précisé que cet accord contient des dispositions substantiellement équivalentes à celles prévues en matière d’assistance entre les autorités fiscales de l’Union européenne dans le domaine de la TVA et qu’il satisfait donc aux exigences de l’article 35-ter, alinéa 5, du décret TVA.
Aux termes de l’alinéa 5 de l’art. 35-ter du DPR 633/1972 : « Peuvent recourir à l’identification directe prévue par le présent article les assujettis non résidents qui exercent une activité d’entreprise, artistique ou professionnelle dans un autre État membre de la Communauté européenne ou dans un pays tiers avec lequel il existe des instruments juridiques régissant l’assistance mutuelle en matière de fiscalité indirecte. »
L’accord permet donc aux assujettis établis en Norvège de demander directement l’attribution d’un numéro de TVA italien, afin de s’acquitter de leurs obligations et d’exercer leurs droits en matière de TVA, en alternative à la désignation d’un représentant fiscal.
Les deux accords sont en outre intervenus en matière de remboursement de la TVA, en introduisant d’importantes nouveautés par rapport à la procédure ordinaire applicable aux assujettis établis dans des États hors UE.